Jak sprawdzić w arkuszu, czy VAT w złotych z faktury walutowej zgadza się z kursem NBP?
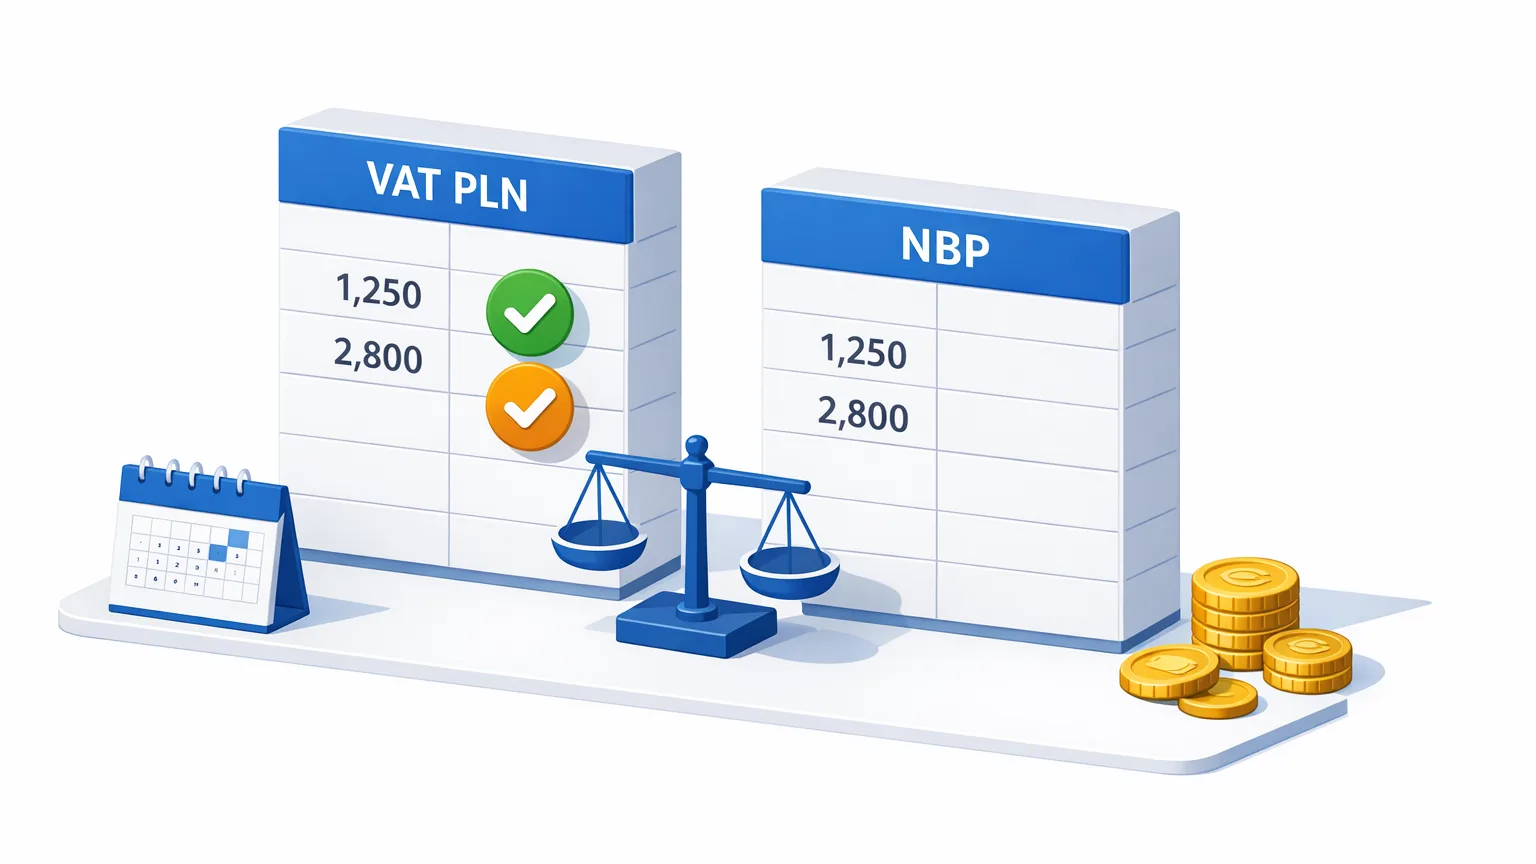
Wyeksportuj dwa pola: VAT w PLN (z faktury) – kwotę podaną przez wystawcę – oraz VAT PLN (kurs NBP) – orientacyjne przeliczenie. W trzeciej kolumnie policz różnicę. Rozbieżność jest sygnałem do sprawdzenia faktury, a nie dowodem błędu, bo wystawca mógł zastosować inny dzień kursu albo kurs EBC. VAT do odliczenia bierzesz z faktury.
- Przy fakturach z polskim VAT nabywca odlicza VAT w kwocie w PLN wykazanej na fakturze przez wystawcę, a nie w kwocie, którą sam przeliczy.
- Pole VAT w PLN (z faktury) jest dostępne we wszystkich planach; VAT PLN (kurs NBP) w planach Grupa i Biuro.
- Różnicę liczysz Ty w arkuszu – prosta formuła z progiem tolerancji (np. 1 zł) wyłapuje podejrzane faktury.
- Typowe przyczyny rozbieżności: inny dzień kursu, kurs EBC zamiast NBP, błąd wystawcy.
- Puste pole VAT w PLN (z faktury) oznacza, że wystawca go nie podał – bo VAT nie był należny w Polsce (np. eksport, WDT) albo faktura go nie zawiera.
W tym artykule
Od problemu do efektu
PWEDostawca wystawił fakturę w EUR z kwotą VAT w PLN. Nikt nie sprawdza, czy to przeliczenie ma sens – aż do kontroli lub pytania księgowej. Ręczne porównanie dla kilkudziesięciu faktur miesięcznie nie mieści się w grafiku.
KSeF Import eksportuje zarówno VAT w PLN z faktury (dane wystawcy), jak i orientacyjny VAT przeliczony kursem NBP. Różnicę liczysz jedną formułą, a kurs i tabelę dla przeliczonej kwoty zobaczysz w panelu.
Filtr na kolumnie różnicy zostawia kilka faktur z odchyleniem większym niż próg. Weryfikujesz tylko je, a reszta przechodzi bez ręcznego liczenia.
Dwie kwoty VAT na jednej fakturze walutowej
Gdy faktura od polskiego podatnika jest w walucie obcej, wystawca wykazuje kwotę podatku także w złotych. To ta kwota jest podstawą odliczenia VAT przez nabywcę (art. 106e ust. 11 i art. 86 ust. 2 pkt 1 ustawy o VAT). Kurs, którego użył wystawca, nie musi być taki sam jak kurs NBP z dnia roboczego przed właściwą datą (dla sprzedaży wcześniejszą z dat: sprzedaży i wystawienia, a przy WDT datą wystawienia, najpóźniej 15. dniem miesiąca po dostawie). Dotyczy to faktur z polskim VAT – przy imporcie usług, WNT i odwrotnym obciążeniu podatek wylicza nabywca, więc skonsultuj to z księgową.
| Pole eksportu | Skąd pochodzi | Plan |
|---|---|---|
| VAT w PLN (z faktury) | Kwota wpisana przez wystawcę; dla faktur w PLN – VAT z faktury | Wszystkie plany |
| VAT PLN (kurs NBP) | Przeliczenie KSeF Import średnim kursem NBP, orientacyjne | Grupa i Biuro |
| VAT | Kwota VAT w walucie faktury | Wszystkie plany |
Do odliczenia VAT służy kwota z faktury. Przeliczenie kursem NBP jest tylko punktem odniesienia do kontroli, dlatego nigdy nie zastępuj nim pola „VAT w PLN (z faktury)” w rozliczeniu.
Jak zbudować kontrolę rozbieżności – krok po kroku
-
1
Włącz pola w eksporcie
W „Polach eksportu” zaznacz: Nr KSeF, Sprzedawca, Waluta, VAT, VAT w PLN (z faktury), VAT PLN (kurs NBP). Dla istniejącego arkusza zapisz pola i kliknij „Uzupełnij dane faktur”.
-
2
Dodaj kolumnę różnicy
W nowej kolumnie (np. G) wpisz
=IF(OR(E2="";F2="");"brak danych";ABS(E2-F2)), gdzie E to VAT w PLN (z faktury), a F to VAT PLN (kurs NBP) – litery podmień na własne. „Brak danych” ma trzy źródła: wystawca nie podał VAT w PLN, brak przeliczenia NBP albo faktura wymaga kursu sprzed 26.01.2026. -
3
Ustaw próg tolerancji
W kolejnej kolumnie:
=IF(ISNUMBER(G2);IF(G2>1;"sprawdź";"OK");G2). Próg 1 zł to propozycja – dobierz go do wielkości faktur. -
4
Odfiltruj wyjątki
Włącz filtr na kolumnie statusu i pokaż tylko „sprawdź” oraz „brak danych”. To Twoja kolejka do ręcznej weryfikacji.
-
5
Otwórz kurs w panelu
W panelu włącz kolumnę „Brutto PLN” w „Ustaw kolumny” i najedź na kwotę, aby zobaczyć kurs, numer tabeli i datę użytą do przeliczenia.
Zobacz, jak KSeF Import pobiera faktury kosztowe i układa je w gotowy arkusz.
Skąd bierze się rozbieżność
- Inny dzień kursu. Wystawca przelicza kursem z dnia roboczego przed powstaniem obowiązku podatkowego, a ten bywa inny niż data wystawienia (np. przy usługach okresowych, najmie, leasingu czy zaliczce).
- Kurs EBC. Ustawa o VAT (art. 31a) dopuszcza zamiast kursu NBP ostatni kurs publikowany przez Europejski Bank Centralny.
- Reguła dla kosztów. Dla faktur kosztowych KSeF Import bierze kurs sprzed daty wystawienia, więc rozbieżności bywają częstsze – to tylko punkt odniesienia, bo odliczenie liczy się z faktury.
- Zaokrąglenia. Przeliczasz każdą kwotę osobno do pełnych groszy, więc różnica 0,01 zł jest normalna.
- Błąd wystawcy. Rzadko, ale zdarza się literówka w kursie lub kwocie – i wtedy potrzebna jest korekta faktury.
Rozbieżność większa niż próg to powód, by porozmawiać z dostawcą lub księgową. Nie jest automatycznym dowodem błędu, ani podstawą do samodzielnej zmiany kwoty VAT do odliczenia.
Co robi KSeF Import, a co robisz Ty
| KSeF Import | Ty |
|---|---|
| Eksportuje VAT w PLN z faktury oraz VAT PLN (kurs NBP) | Liczysz różnicę i próg w arkuszu |
| Zapisuje kurs, numer tabeli i datę kursu przy fakturze (widoczne w panelu) | Oceniasz, czy rozbieżność wymaga kontaktu z dostawcą |
| Nie księguje i nie odlicza VAT | Ty lub księgowa decydujecie o odliczeniu i księgowaniu |
Szczegóły pól i planów opisuje strona funkcji przeliczanie faktur walutowych na złote kursem NBP. Zasady wyboru dnia kursu opisujemy w artykule o fakturach walutowych z KSeF i art. 31a ustawy o VAT.
Najczęstsze pytania
Krótkie, konkretne odpowiedzi na pytania, które zadają użytkownicy i wyszukiwarki.
Kwotę VAT w złotych wykazaną na fakturze przez wystawcę. Przy fakturach z polskim VAT nabywca nie przelicza podatku sam (przy imporcie usług, WNT i odwrotnym obciążeniu – inaczej, ustal z księgową). Pole „VAT w PLN (z faktury)” eksportujesz we wszystkich planach, o ile wystawca podał VAT w złotych.
Część faktur walutowych nie zawiera kwoty VAT w złotych. Bywa tak, gdy polski VAT w ogóle nie jest należny (np. eksport towarów, WDT, transakcje opodatkowane za granicą). Jeśli jednak z faktury wynika polski VAT, a pole jest puste, wyjaśnij to z wystawcą lub księgową – może to być błąd wystawcy.
Nie. To kwota orientacyjna, służąca do zestawień i kontroli. Do odliczenia służy kwota z faktury, a rozliczenie potwierdzasz z księgową.
Zacznij od 1 zł dla typowych faktur i podnieś do kilku złotych przy dużych kwotach. Różnica 0,01 zł wynika z zaokrągleń i nie wymaga reakcji.
Tak, możesz ją zbudować w obu zakładkach. Dla kosztów rozbieżności bywają częstsze, bo KSeF Import bierze kurs sprzed daty wystawienia faktury.
Tak. Pola włączasz w eksporcie do Excela i CSV, a formułę różnicy wpisujesz tak samo. Dane odświeżają się przy kolejnym eksporcie.
Inżynier integracji KSeF. Odpowiada za połączenia z API Krajowego Systemu e-Faktur, automatyzacje i parsowanie struktury logicznej FA(3).