Czy od 2027 r. grożą kary za faktury sprzedażowe wystawione poza KSeF i jak to sprawdzić?
Tak. Według Ministerstwa Finansów kary pieniężne zaczną być stosowane od 1 stycznia 2027 r., m.in. gdy podatnik wbrew obowiązkowi nie wystawił faktury w KSeF. MF deklaruje, że sankcje nie działają wstecz – za okres od 1 lutego do 31 grudnia 2026 r. kary z tych przepisów nie będą nakładane. Obowiązek wystawiania faktur w KSeF działa już od 1 lutego lub 1 kwietnia 2026 r. (zależnie od podatnika), a komunikaty MF mają charakter objaśniający – wiążące są przepisy. Zanim ten termin nadejdzie, porównaj swój rejestr sprzedaży z faktur z ostatnich 90 dni z eksportem sprzedaży z KSeF i wyłap dokumenty, których w systemie brakuje.
- Kary za niedopełnienie obowiązków KSeF zaczną być stosowane od 1 stycznia 2027 r. – MF deklaruje, że sankcje nie będą działały wstecz.
- Okres od 1 lutego do 31 grudnia 2026 r. to według MF czas edukacji podatników, a nie karania.
- Najmniejsi przedsiębiorcy mogą do końca 2026 r. wystawiać faktury poza KSeF, jeśli łączna sprzedaż na fakturach (z VAT) nie przekracza 10 000 zł brutto w miesiącu; od 1 stycznia 2027 r. obowiązek obejmie także ich.
- Eksport tabeli sprzedażowej z KSeF pokazuje tylko to, co faktycznie trafiło do systemu – brakujące dokumenty znajdziesz, zestawiając go z własnym rejestrem sprzedaży.
- Excel, CSV i PDF wymagają planu Firma i wyższych; plan Solo eksportuje do Arkuszy Google.
W tym artykule
Od problemu do efektu
PWEObowiązek KSeF działa od 1 lutego lub 1 kwietnia 2026 r. (zależnie od podatnika), ale kary są odroczone. Część faktur mogła więc wyjść poza systemem: w trybie awaryjnym, na podstawie wyjątku albo przez błąd wysyłki. Od 2027 r. takie luki zaczną mieć znaczenie.
KSeF Import pobiera faktury sprzedażowe z systemu do osobnej tabeli z numerem KSeF, datą i kwotą, więc masz gotowy punkt odniesienia do porównania z własnym rejestrem.
Zestawienie dwóch list w arkuszu jest szybkie i pokazuje, które dokumenty z ostatnich 90 dni trzeba jeszcze wystawić lub przesłać do KSeF, zanim zaczną obowiązywać sankcje.
Co Ministerstwo Finansów mówi o sankcjach od 2027 r.
Ministerstwo Finansów w opublikowanych odpowiedziach na pytania o KSeF przesądza kilka rzeczy. Po pierwsze, przepisy dotyczące nakładania sankcji obowiązują dopiero od 1 stycznia 2027 r. Po drugie, sankcje nie działają wstecz – nie będą nakładane kary za niedopełnienie obowiązków KSeF w okresie od 1 lutego do 31 grudnia 2026 r. Po trzecie, MF opisuje ten czas jako okres przejściowy, w którym administracja skarbowa skupi się na edukowaniu podatników, a nie na ich karaniu.
Według komunikatu MF kary będą stosowane, gdy podatnik wbrew obowiązkowi:
- nie wystawił faktury ustrukturyzowanej przy użyciu KSeF,
- w okresie awarii lub niedostępności KSeF wystawił fakturę niezgodnie z udostępnionym wzorem,
- nie przesłał w wymaganym terminie do KSeF faktury wystawionej w trybie offline24 lub w okresie awarii albo niedostępności KSeF.
| Okres | Co to oznacza dla faktur sprzedażowych |
|---|---|
| 1 lutego – 31 grudnia 2026 r. | Okres przejściowy – bez kar za niedopełnienie obowiązków KSeF. |
| do 31 grudnia 2026 r. | Mali przedsiębiorcy ze sprzedażą na fakturach do 10 000 zł brutto (z VAT) w miesiącu mogą wystawiać faktury poza KSeF; po przekroczeniu limitu w danym miesiącu ta i kolejne faktury wystawiają w KSeF. |
| od 1 stycznia 2027 r. | Obowiązują przepisy o sankcjach; obowiązek KSeF obejmuje także najmniejszych przedsiębiorców. |
W tym artykule nie podajemy wysokości kar – opisujemy komunikaty MF, które ich nie wymieniają. Aktualne stawki sprawdź w ustawie o VAT (przepisach o sankcjach KSeF), a komunikaty MF traktuj pomocniczo.
Dlaczego warto sprawdzić sprzedaż już teraz
Brak kar w 2026 r. nie znaczy, że kontrola sprzedaży jest zbędna. Dokumenty wystawione poza KSeF, a podlegające obowiązkowi, nie istnieją w systemie – nie zobaczy ich nabywca w swoim portalu ani eksporcie, a Ty nie wykażesz ich numeru KSeF w ewidencji. Im wcześniej wyłapiesz takie przypadki, tym mniej poprawek zostanie na początek 2027 r.
- Faktury z wyjątków – część dokumentów jest trwale wyłączona z KSeF na podstawie rozporządzenia (np. bilety jednorazowe uznane za faktury uproszczone), a limit 10 000 zł wygasa z końcem 2026 r.
- Faktury odrzucone przez system – dokument odrzucony przez KSeF nie dostaje numeru i nie trafia do eksportu, dopóki go nie poprawisz i nie wyślesz ponownie.
- Awarie i tryby awaryjne – faktura wystawiona w trybie offline formalnie trafia do systemu dopiero po przesłaniu.
- Rozjazd programów – program fakturowy mógł zapisać fakturę lokalnie, a wysyłka do KSeF nie zakończyła się sukcesem.
Zobacz, jak KSeF Import pobiera faktury kosztowe i układa je w gotowy arkusz.
Jak porównać rejestr sprzedaży z KSeF krok po kroku
-
1
Pobierz sprzedaż z KSeF
KSeF Import rozpoznaje typ faktury z roli Twojego NIP-u na dokumencie i kładzie sprzedażowe w osobnej tabeli. Pobiera faktury z ostatnich 90 dni, więc porównanie rób regularnie, np. raz w miesiącu.
-
2
Wyeksportuj tabelę sprzedażową
W planie Firma i wyższych wyeksportujesz ją do pliku Excel lub CSV, w planie Solo – do Arkusza Google. Kolumna z numerem KSeF jest Twoim punktem odniesienia.
-
3
Zestaw z własnym rejestrem
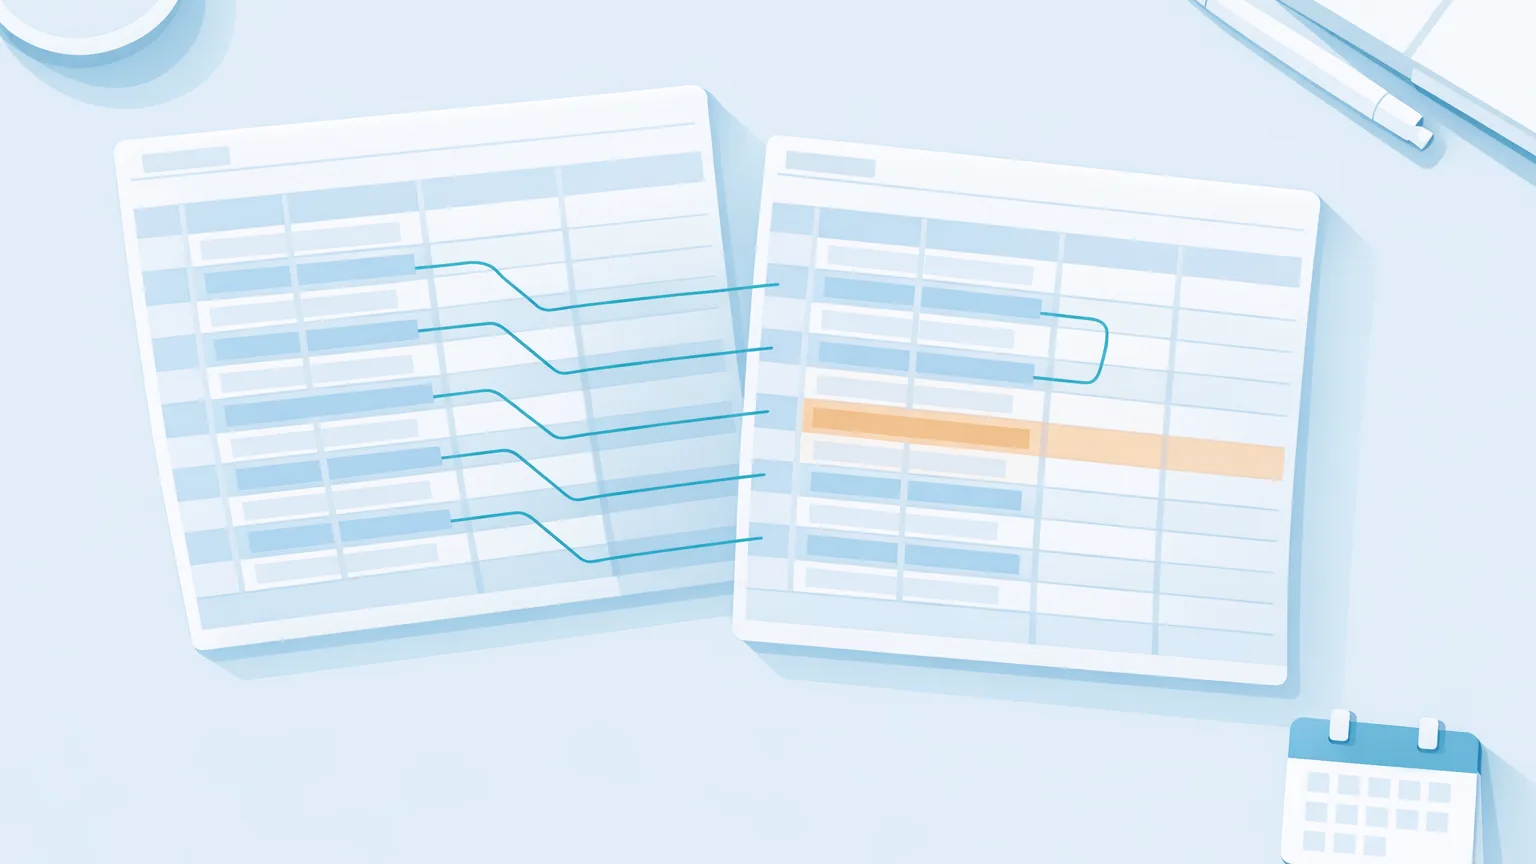
W arkuszu porównaj numery faktur z programu fakturowego z numerami z eksportu, np. formułą wyszukującą. To robisz Ty – KSeF Import nie ma dostępu do faktur wystawionych poza KSeF.
-
4
Rozstrzygnij każdą różnicę
Faktura jest w Twoim rejestrze, a nie ma jej w KSeF? Sprawdź, czy mieści się w wyjątku, została odrzucona albo czeka na wysyłkę – i w razie potrzeby wystaw ją w KSeF.
| Co robi KSeF Import | Co robisz Ty |
|---|---|
| Pobiera faktury sprzedażowe z KSeF do osobnej tabeli | Porównujesz je z rejestrem z programu fakturowego |
| Pokazuje numer KSeF, datę i kwoty | Decydujesz, czy brakująca faktura podlega KSeF |
| Eksportuje do Arkuszy Google, a w planie Firma+ także do Excela i CSV | Wystawiasz lub ponownie wysyłasz brakujące dokumenty |
Eksport zawiera wyłącznie faktury, które istnieją w KSeF. Dokument wystawiony poza systemem nie pojawi się w nim wcale – dlatego potrzebne jest porównanie z własnym rejestrem, a nie samo spojrzenie na eksport.
Jak ułożyć to w stały nawyk
Najprościej ustawić miesięczny rytuał: po zamknięciu miesiąca eksportujesz tabelę z modułu faktury sprzedażowe i kosztowe z KSeF, zestawiasz ją z rejestrem sprzedaży i zapisujesz wyjaśnione różnice. Zanim 1 stycznia 2027 r. zaczną się kary, zbierzesz historię takich kontroli. Okresy starsze niż 90 dni sprawdzisz w portalu MF lub u księgowej. Jeśli dopiero zaczynasz, zacznij od eksportu faktur sprzedażowych.
Jeśli do końca 2026 r. korzystasz z limitu 10 000 zł, zobacz też, jak pilnować limitu w rejestrze sprzedaży.
Najczęstsze pytania
Krótkie, konkretne odpowiedzi na pytania, które zadają użytkownicy i wyszukiwarki.
Według Ministerstwa Finansów przepisy dotyczące nakładania sankcji obowiązują od 1 stycznia 2027 r. Nie działają wstecz, więc za okres od 1 lutego do 31 grudnia 2026 r. kary nie będą nakładane.
Tak, jeśli suma sprzedaży z VAT na takich fakturach nie przekracza 10 000 zł brutto w miesiącu. Po przekroczeniu limitu ta i kolejne faktury wystawiasz w KSeF, a od 1 stycznia 2027 r. obowiązek obejmuje także najmniejszych przedsiębiorców.
Nie. Eksport zawiera tylko faktury, które istnieją w KSeF. Brakujące dokumenty wychwycisz, porównując go z własnym rejestrem sprzedaży.
Eksport do Excela, CSV i PDF jest dostępny od planu Firma wzwyż, a plan Solo eksportuje do Arkuszy Google. Szczegóły porównuje cennik.
Nie. KSeF Import dostarcza listę faktur sprzedażowych, które są w KSeF. Porównanie z własnym rejestrem i decyzję, co zrobić z różnicami, wykonujesz Ty lub Twoja księgowa.
Specjalistka ds. KSeF w zespole redakcyjnym KSeF Import. Pisze o eksporcie faktur z Krajowego Systemu e-Faktur do arkuszy i rozliczaniu kosztów.